Desde marzo de 2026 el recibo de sueldo en Argentina se rige por reglas nuevas. La Ley 27.802 de Modernización Laboral reescribió los artículos 139, 140 y 143 de la Ley de Contrato de Trabajo: eliminó el doble ejemplar en papel, admitió en forma expresa la firma digital o electrónica como constancia de entrega, obligó a mostrar las contribuciones que paga el empleador y fijó los plazos de conservación. Tres meses después, el Decreto 407/2026 reglamentó el artículo 140 con un modelo único y obligatorio de recibo, vigente desde el 1 de junio de 2026.
Para una empresa el impacto no es sólo legal: el liquidador tiene que generar un recibo con otra estructura, el circuito de entrega puede dejar de ser en papel y el archivo pasa a ser digital por diez años. Esta guía explica qué cambió, qué exige cada norma, cómo elegir entre firma digital y electrónica y cómo adaptar el sistema de liquidación y de entrega de recibos sin frenar la operación.
En esta guía vas a encontrar:
- Qué cambió en los artículos 139, 140 y 143 de la LCT.
- Las cuatro secciones obligatorias del modelo del Decreto 407/2026.
- Qué exige hoy el recibo digital y qué sigue valiendo de la Resolución 346/2019.
- Firma digital o firma electrónica: diferencias y cuál conviene.
- Cómo adaptar el liquidador, el portal del empleado y el archivo, paso a paso.
- Checklist, errores comunes y preguntas frecuentes.
Qué cambió en el recibo de sueldo en 2026
La Ley 27.802 se publicó en el Boletín Oficial el 6 de marzo de 2026. Sus artículos 38, 39 y 40 sustituyen los tres artículos de la LCT que regulan el recibo:
- Artículo 139 (modalidad y entrega). Ya no hace falta emitir el recibo por duplicado y hacer firmar la copia. El empleador confecciona el recibo y entrega al trabajador "una copia fiel del original si fuese papel, o bien mediante el sistema que permita su firma de manera digital o electrónica como constancia de entrega". Es la primera vez que la LCT nombra al recibo digital con esas palabras.
- Artículo 140 (contenido mínimo). Mantiene la lista de datos obligatorios y agrega el inciso j: el recibo tiene que incluir "las contribuciones y/o conceptos abonados por el empleador", con el importe concreto para cada trabajador. La autoridad de aplicación puede sumar otros datos.
- Artículo 143 (conservación). El empleador conserva los recibos y constancias de pago durante el plazo de prescripción: dos años para las obligaciones laborales y diez para las previsionales. Pueden digitalizarse y el archivo digital tiene "la misma validez que en formato papel".
Estos tres artículos están vigentes: no formaron parte de la medida cautelar que la CGT obtuvo en marzo contra otros artículos de la ley, y esa cautelar quedó sin efecto en abril de 2026. Igual, antes de cambiar un circuito de liquidación conviene validar el criterio con el asesor laboral de la empresa.
El modelo obligatorio del Decreto 407/2026
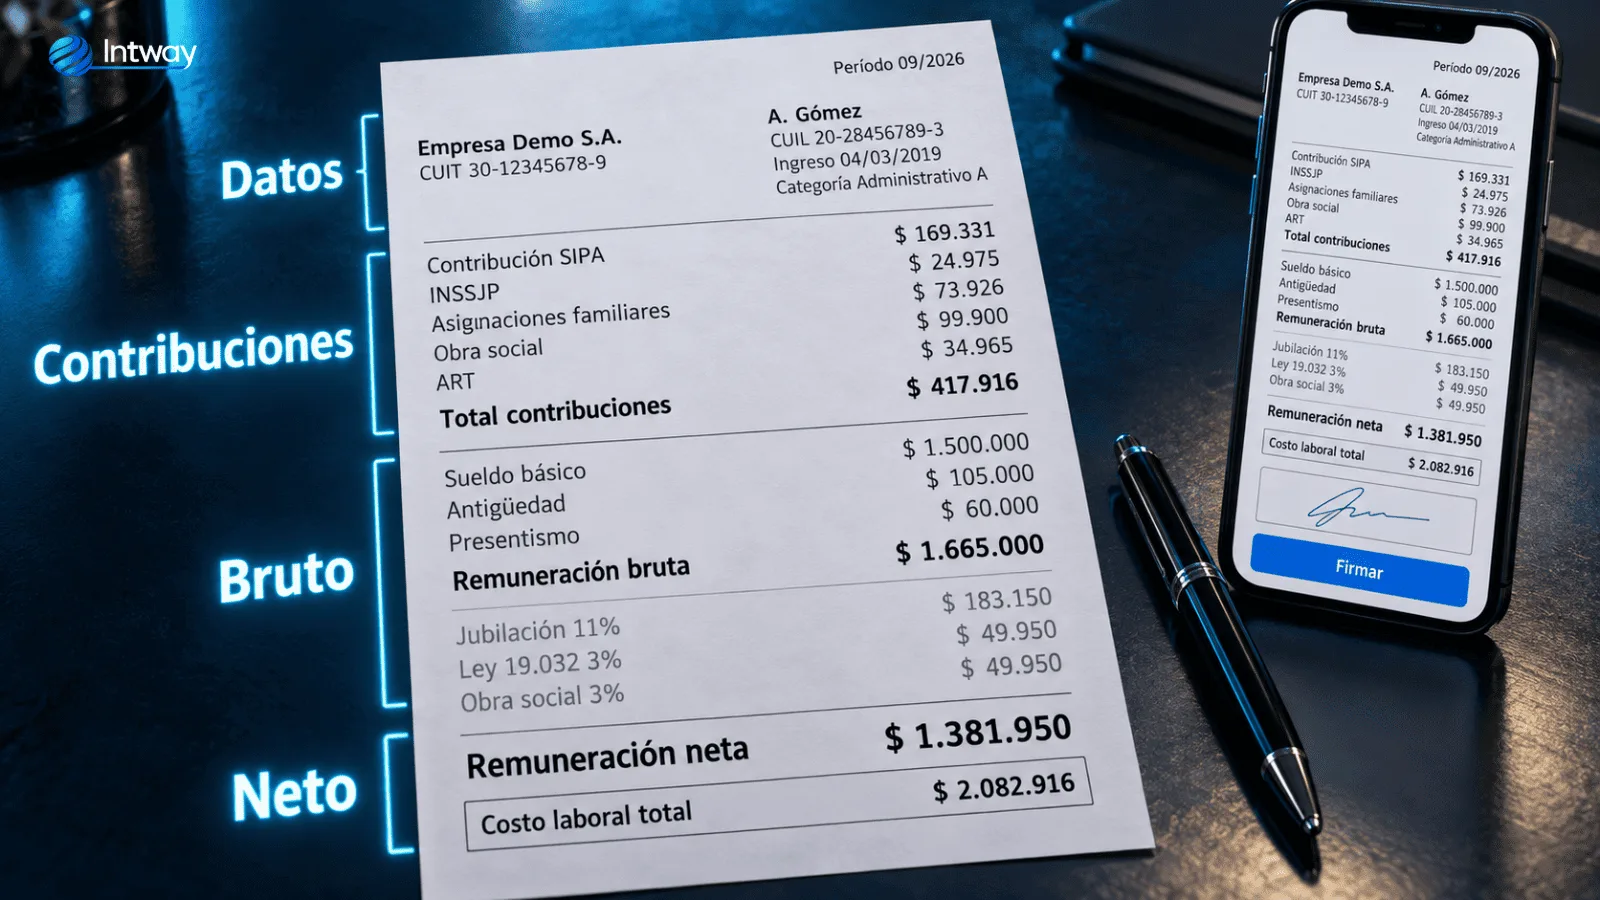
El Decreto 407/2026, publicado en el Boletín Oficial el 1 de junio de 2026, reglamenta el artículo 140 en el artículo 5 de su Anexo I y publica el modelo de recibo en el Anexo III. Rige desde su publicación y no fija un plazo de adecuación: los recibos emitidos desde junio deberían respetarlo. El recibo "deberá estructurarse en cuatro secciones claramente diferenciadas":
- Datos de la relación. CUIT del empleador, CUIL del trabajador, fecha de ingreso, antigüedad, categoría, y fecha y lugar de pago de las cargas sociales.
- Contribuciones a cargo del empleador. Cada concepto que el empleador paga por ley o por convenio, con su importe. El total de esta sección se consigna antes de determinar el bruto.
- Remuneración bruta. Con su determinación y las deducciones aplicadas.
- Remuneración neta. Lo que efectivamente cobra el trabajador.
Tres reglas más del mismo artículo cambian cómo tiene que calcular el liquidador: cada concepto lleva "base de cálculo, unidad de medida y monto resultante"; las sumas globales (por ejemplo, un aporte convencional que se paga por toda la nómina) se prorratean en cada recibo individual; y en el anverso va un resumen del costo laboral con, como mínimo, los rubros sindical, seguridad social, obra social, INSSJP, ART, cámaras o entidades empresariales y otros.
Recibo digital: qué exige la ley y qué sigue valiendo de la Resolución 346/2019
Hasta 2026 el recibo digital se apoyaba en la Resolución 346/2019 del entonces Ministerio de Producción y Trabajo, que derogó el régimen de autorización previa de la Resolución 1455/2011. Desde entonces el empleador elige si emite en papel o en digital, sin pedir permiso a nadie, siempre que cumpla los artículos 138 a 140 de la LCT y, cuando corresponde, la Ley 25.506 de firma digital. La resolución agrega dos exigencias operativas que siguen siendo la referencia para cualquier sistema: el trabajador tiene que poder firmar el recibo, incluso en disconformidad, y tiene que poder guardar sus recibos y descargar copias.
Lo que cambió con la Ley 27.802 es el rango de la norma. Ahora es la propia LCT la que admite la "firma de manera digital o electrónica como constancia de entrega" y la que reconoce la validez del archivo digitalizado. La discusión de años sobre si una firma electrónica alcanzaba para el recibo quedó zanjada por ley: alcanza, siempre que el sistema pueda probar quién firmó y qué firmó. Y la dirección es clara: para el personal de casas particulares, ARCA ya emite el recibo en formato exclusivamente digital desde los haberes de mayo de 2026 (RG 5850/2026).
Firma digital o firma electrónica: cuál conviene para el recibo
La Ley 25.506 define dos cosas distintas. La firma digital (artículo 2) es el resultado de aplicar al documento un procedimiento criptográfico con un certificado emitido por un certificador licenciado por el Estado; la ley presume, salvo prueba en contrario, que la firma pertenece al titular del certificado y que el documento no fue modificado (artículos 7 y 8). La firma electrónica (artículo 5) es cualquier conjunto de datos asociado al documento que el firmante usa como medio de identificación y que no reúne todos los requisitos de la digital; si alguien la desconoce, quien la invoca tiene que probar que es válida.
| Firma digital | Firma electrónica | |
|---|---|---|
| Qué necesita el empleado | Certificado de un certificador licenciado (token o firma digital remota) | Usuario y contraseña, código por SMS o mail, trazo en pantalla, biometría |
| Si hay conflicto | Se presume autoría e integridad; el que la niega tiene que probarlo | El empleador tiene que probar quién firmó y que el documento no cambió |
| Fricción y costo | Alta: alta de certificado por persona, renovación, soporte | Baja: se adopta en días y funciona desde el celular |
| Cuándo conviene | Nóminas con alta litigiosidad o una política corporativa que la exige | La mayoría de las empresas, si el sistema guarda evidencia fuerte |
En la práctica, lo que decide un caso no es el nombre de la firma sino la evidencia que la acompaña. Un sistema de firma electrónica bien hecho guarda, para cada recibo: la identidad verificada del empleado al momento de firmar, el hash del PDF firmado, un sello de tiempo, la dirección IP y el dispositivo, y el registro de cada estado (enviado, leído, firmado, firmado en disconformidad). Con eso, la carga de la prueba que impone el artículo 5 se cumple con un reporte. Si la política de la empresa exige firma digital, el circuito es el mismo y sólo cambia el módulo que firma.
Cómo adaptar tu sistema de liquidación y entrega de recibos
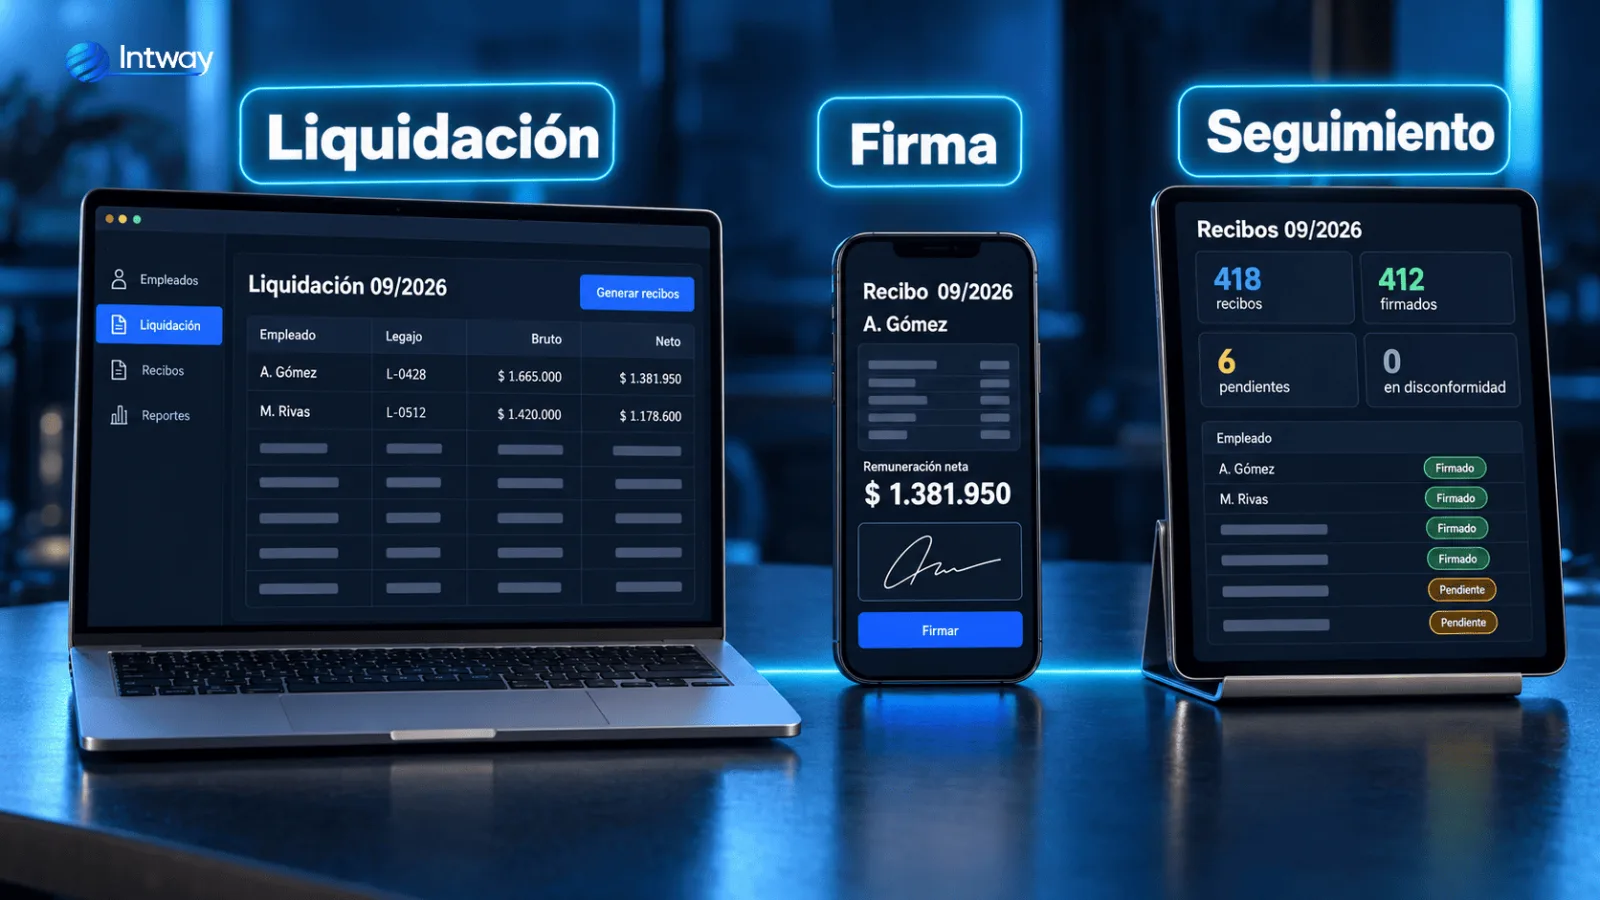
La adaptación tiene dos frentes que conviene separar: el contenido del recibo (lo que exige el Decreto 407/2026) y el circuito de entrega y archivo (lo que habilitan los artículos 139 y 143). El primero lo resuelve el liquidador; el segundo, un portal de firma y gestión documental integrado con él.
- Relevá el punto de partida. Qué liquidador usa la empresa (Tango, Bejerman, SAP, Visual Sueldos, un desarrollo propio), en qué formato sale hoy el recibo, dónde están cargadas las contribuciones del empleador y los aportes convencionales, y cuántos recibos se entregan por mes y por sucursal.
- Adecuá el modelo. Rediseñá la plantilla con las cuatro secciones del Anexo III, con base de cálculo, unidad y monto por concepto, el total del empleador antes del bruto, el prorrateo de las sumas globales y el resumen del costo laboral en el anverso. Validá un recibo de cada convenio contra el modelo antes de liquidar el mes.
- Elegí la firma y el portal del empleado. Definí firma electrónica o digital según la tabla anterior. El portal tiene que funcionar desde el celular, permitir firmar en conformidad o en disconformidad, dejar descargar cada recibo y mostrar el historial completo, como pide la Resolución 346/2019.
- Integrá el circuito. Liquidador, generación del PDF por empleado, envío masivo, notificación, firma, constancia de entrega y archivo. La integración puede ser por API o por importación de un lote de PDF por período; lo importante es que no haya pasos manuales entre la liquidación y la entrega, y que el legajo, las novedades y los ingresos y egresos se sincronicen en un solo lugar.
- Conservá y auditá. Archivo con retención de diez años, hash y sello de tiempo por documento, reportes de enviados, leídos y firmados, y una exportación lista para una inspección o un juicio. Si todavía hay recibos en papel de períodos anteriores, el artículo 143 permite digitalizarlos con la misma validez.
Checklist para liquidar el próximo mes con el recibo nuevo
- El recibo tiene las cuatro secciones del Anexo III, en ese orden.
- Cada concepto muestra base de cálculo, unidad de medida y monto.
- Las contribuciones del empleador aparecen con importe por trabajador y su total está antes del bruto.
- Las sumas globales están prorrateadas en cada recibo.
- El anverso incluye el resumen del costo laboral con los rubros mínimos.
- El empleado puede firmar en conformidad o en disconformidad y descargar su copia.
- Cada firma guarda identidad, hash, sello de tiempo, IP y dispositivo.
- El archivo retiene diez años y exporta reportes por empleado y por período.
- El cambio de circuito fue comunicado al personal y validado con el asesor laboral.
Errores comunes
- Mandar el PDF por mail y darlo por entregado. El mail prueba el envío, no la entrega ni la conformidad. Sin firma y sin registro de lectura no hay constancia.
- Firmar un PDF sin trazabilidad. Una imagen de la firma pegada sobre el documento, sin hash ni sello de tiempo, no permite probar que el archivo no cambió.
- No prever la firma en disconformidad. Si el sistema sólo tiene un botón de "acepto", el empleado que no está de acuerdo no firma, y la empresa se queda sin constancia de entrega.
- Dejar las contribuciones del empleador como un total. El inciso j exige el importe por concepto y por trabajador, y el decreto pide la base de cálculo de cada uno.
- Adecuar la plantilla y no el cálculo. El prorrateo de sumas globales y el resumen del costo laboral son datos nuevos que el liquidador tiene que calcular, no sólo mostrar.
- Olvidar los recibos viejos. El plazo previsional es de diez años. Un cambio de sistema que no migra el archivo histórico deja un hueco en una inspección.
Cómo te ayudamos desde Intway
Llevamos años construyendo el circuito completo de sueldos para empresas argentinas, y el cambio de 2026 lo tomamos como una extensión de ese trabajo:
- Con nuestro sistema de firma digital de recibos y documentación, el empleado firma desde el celular, cada documento guarda el estado de leído y firmado, y RRHH ve en tiempo real quién falta. Es multiempresa, envía por lotes y se integra con el liquidador que ya usás.
- Desarrollamos un software de control horario con reconocimiento facial con el que más de 300 empresas liquidan sueldos a partir de la propia fichada.
- Reemplazamos un liquidador de sueldos en Visual Basic por una plataforma cloud multi-país sin detener la liquidación mensual.
- Si el liquidador es un desarrollo propio o un ERP a medida, adaptamos el modelo del Decreto 407/2026, el cálculo de contribuciones y el archivo, y lo conectamos con el portal de firma.
Si ya adaptaste la facturación a los cambios de ARCA, el enfoque es el mismo que explicamos en la guía sobre la factura electrónica ARCA 2026: entender qué exige la norma, tocar el sistema una sola vez y dejar el circuito automatizado.
